Bea Balik Nama Kendaraan Bermotor (BBNKB) II
BBNKB II
Catatan Penting Perhitungan
- Kendaraan bermotor yang berubah kepemilikan, dihitung berdasarkan tanggal lapor jual oleh pemilik sebelumnya.
- Dalam hal kendaraan bermotor telah beralih kepemilikan dan masih memiliki kewajiban pembayaran PKB tahun pajak sebelumnya, maka ditetapkan tarif PKB 1,12% (satu koma dua belas persen), dan untuk tahun pajak berikutnya sesuai dengan urutan kepemilikan yang baru.
- Keterlambatan pendaftaran atas kewajiban pembayaran PKB dalam jangka waktu yang ditentukan, dikenakan sanksi administratif berupa denda sebesar 1% (satu persen) perbulan maksimal 24 (dua puluh empat) Bulan dari Pokok PKB
Hal Yang perlu Diperhatikan
- Tanggal Jatuh Tempo = Tanggal Daftar KB;
- Tarif BBNKB-2 saat ini adalah 0% atau dihilangkan
- Pengenaan denda keterlambatan pendaftaran PKB dihitung 1 (satu) hari sejak tanggal akhir pajak lama sebesar 1% per bulan dan berlaku kompensasi.
- Batas awal pengenaan tunggakan PKB adalah 16 (enam belas) hari sejak tanggal akhir pajak lama, besarnya penetapan denda tunggakan sebesar 1% /bulan maksimum 24% per tahun masa pajak.
- Setelah pengenaan tunggakan berlaku perhitungan clear and clean, artinya setelah pengenaan tunggakan dan denda untuk masa pajak 1 (satu) tahun ke depan tidak dikenakan sanksi administrasi berupa denda.
- Penetapan tunggakan ditetapkan kepemilikan pertama sedangkan untuk kompensasi mengikuti tarif progresif kepemilikan asal
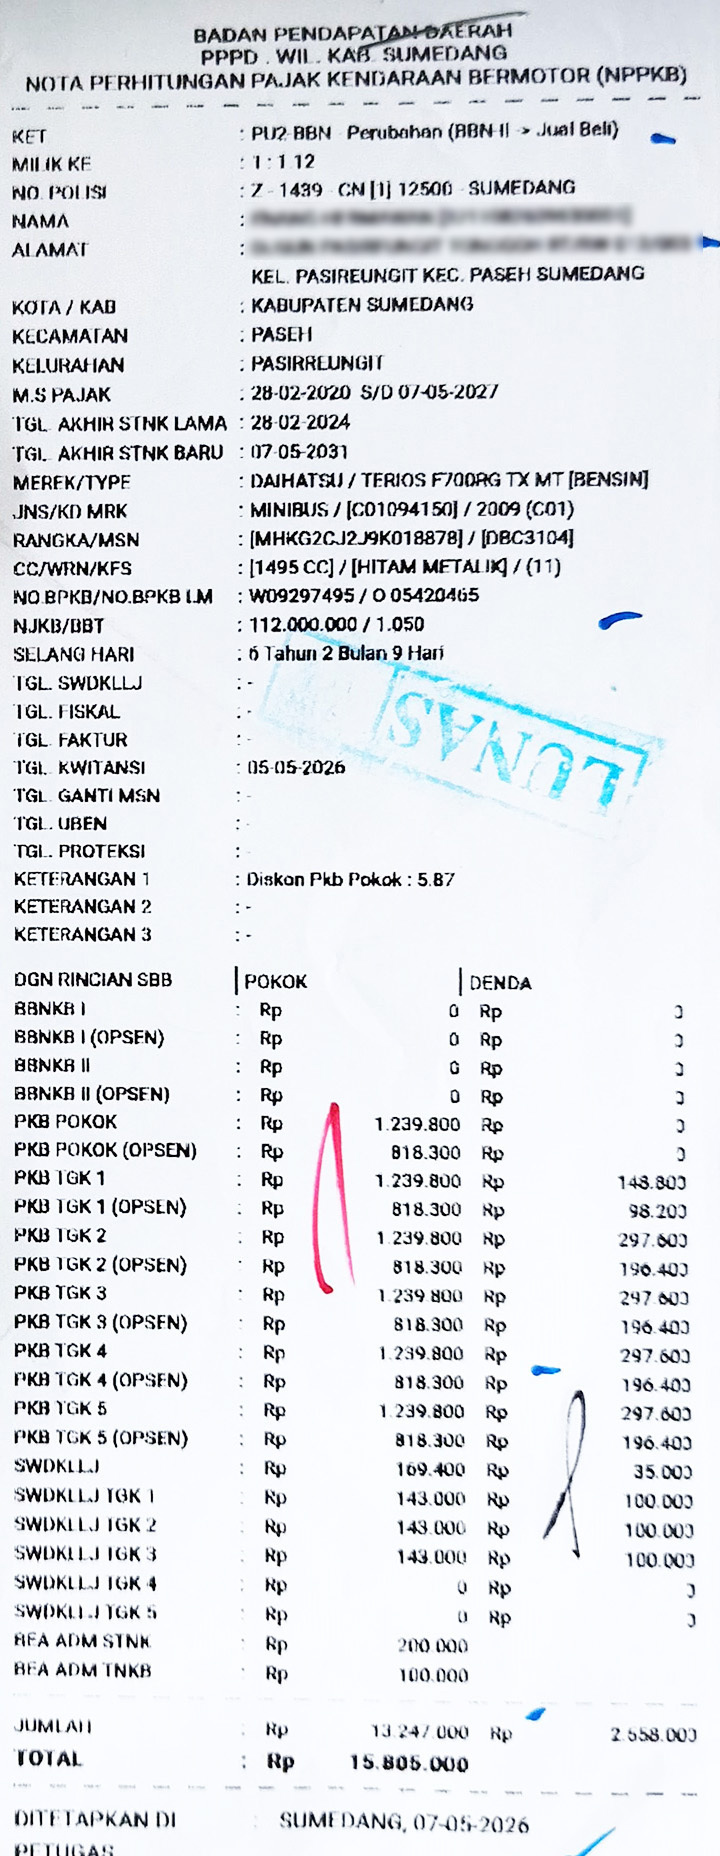
Contoh NPPKB
PU2-BBN
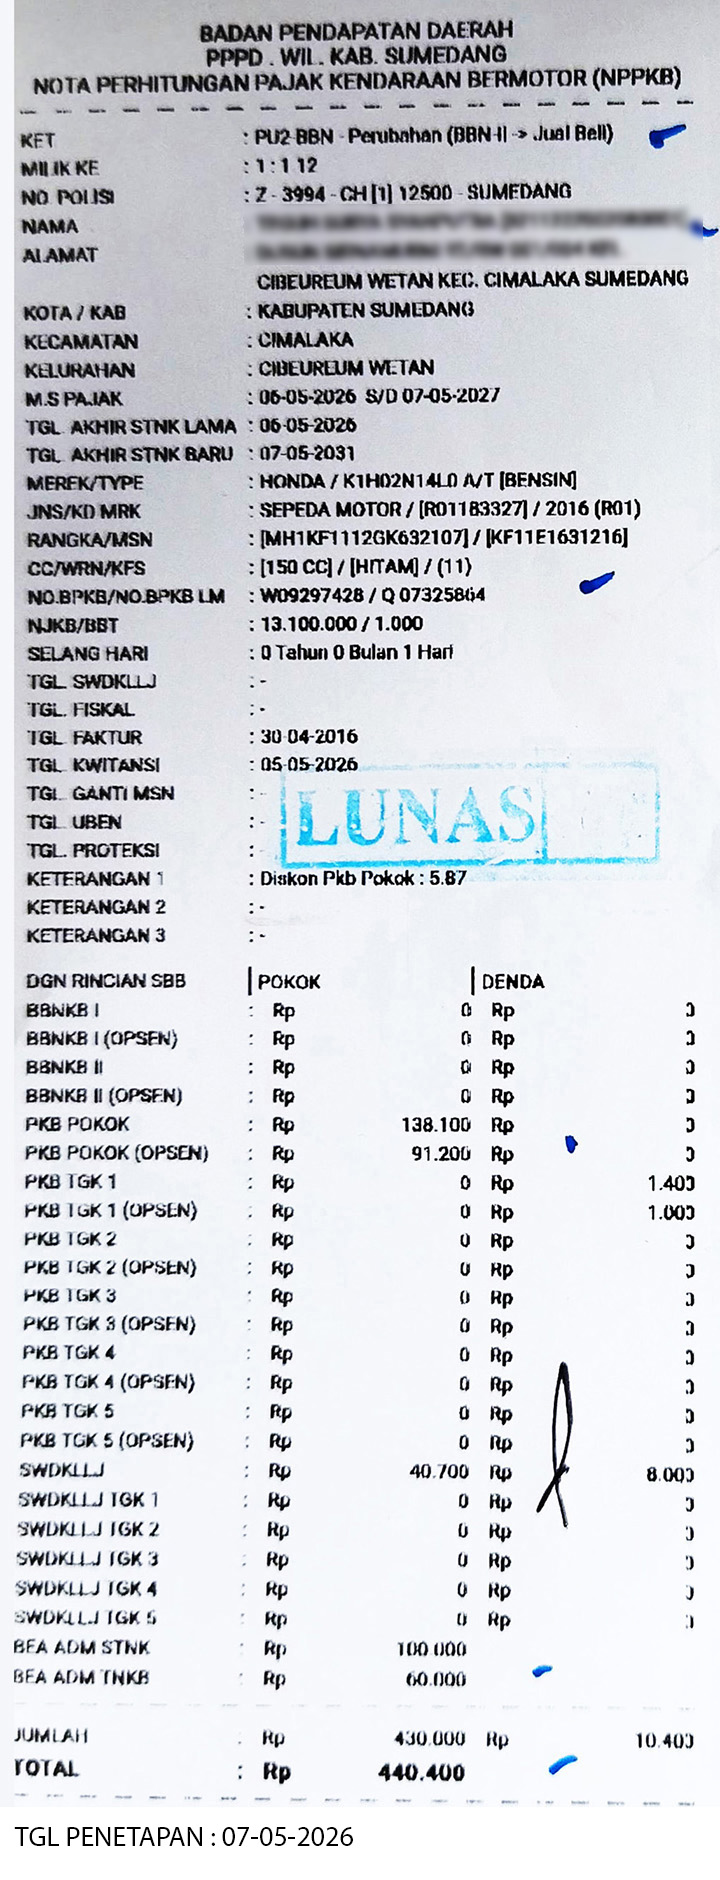
PU2-BBN (Denda)